Resumo
Do MB Way às carteiras cripto, o dinheiro mudou de forma e os casinos mudaram com ele, porque onde antes mandava o balcão e a nota, hoje contam a rapidez no telemóvel, a verificação de identidade e a confiança no processo. Em Portugal, a digitalização dos pagamentos acelerou com a pandemia e consolidou-se com a normalização das apps bancárias, e isso está a redesenhar a experiência do jogador, a gestão do risco e até a forma como os operadores competem por atenção num mercado cada vez mais regulado e tecnológico.
Do multibanco ao telemóvel, uma viragem
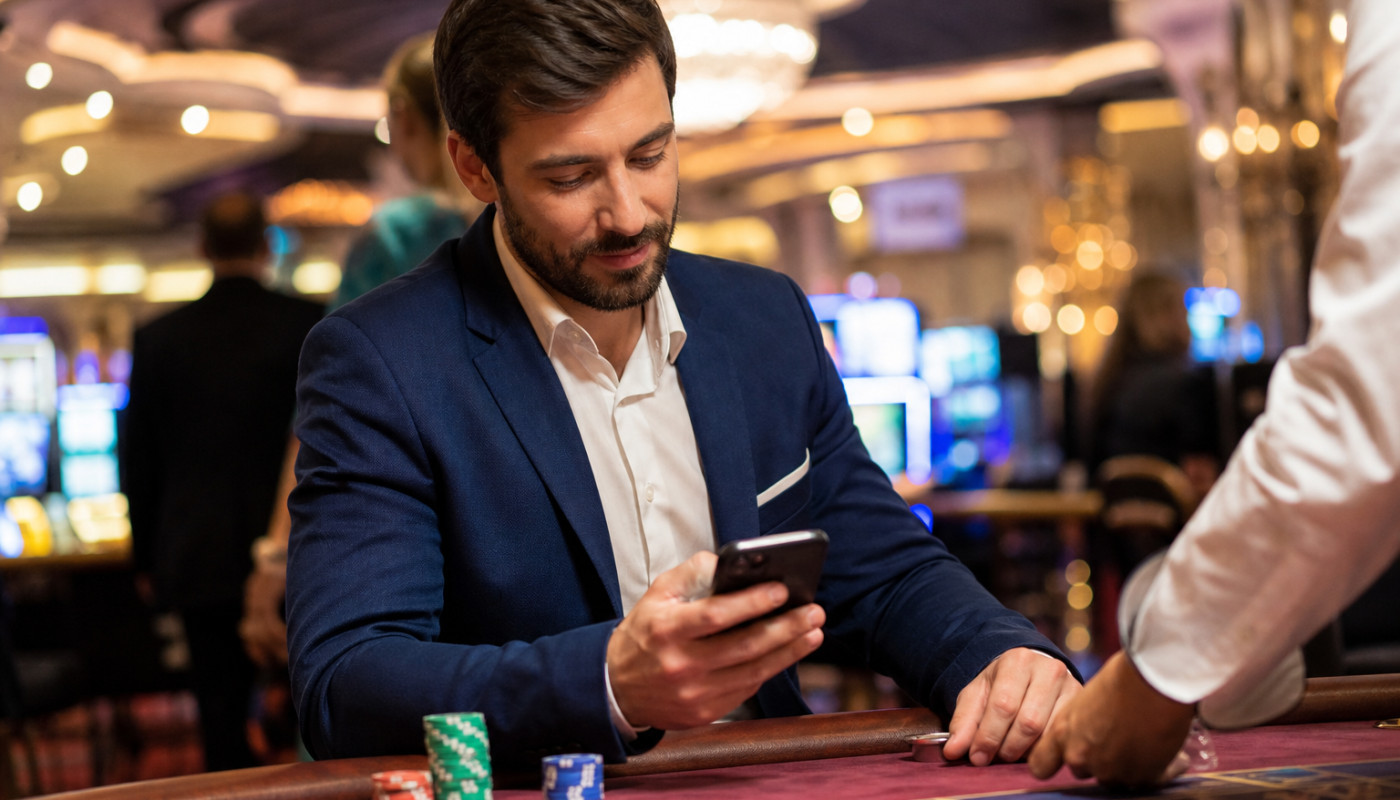
Quem entra hoje num casino online, ou mesmo numa sala física com soluções de pagamento integradas, percebe a mudança em segundos: a fricção desapareceu e a expectativa é de confirmação imediata. Em Portugal, o MB Way tornou-se um atalho cultural para pagar e receber, e essa familiaridade abriu caminho a um comportamento novo no jogo, porque a barreira psicológica do “vou levantar dinheiro” foi substituída por um gesto simples, quase automático, no ecrã do telefone. Não é um detalhe, é uma viragem com impacto directo na forma como as pessoas controlam o orçamento, já que o acto de pagamento se tornou mais frequente e menos visível, e isso obriga operadores e reguladores a reforçar mensagens de jogo responsável, limites e alertas em tempo real.
Do lado da indústria, a lógica também mudou: pagamentos digitais significam dados, e dados significam capacidade de afinar ofertas, medir conversão e reduzir desistências no momento crítico do depósito. Um processo que demora minutos pode fazer perder um utilizador; um fluxo que demora segundos pode fidelizar, e é por isso que a integração com provedores de pagamentos, bancos e fintechs passou a ser central na estratégia de muitos casinos. Em paralelo, o reforço de requisitos de KYC, isto é, “conheça o seu cliente”, tornou-se mais sofisticado, com validação documental e cruzamento de informação; num mercado onde a confiança é determinante, a velocidade só conta se vier acompanhada de segurança e de rastreabilidade.
Pagamentos instantâneos mudam o comportamento
Uma pergunta impõe-se: quando pagar é instantâneo, o que muda no impulso de jogar? Muda muito, e muda rápido. Depósitos imediatos, levantamentos mais ágeis e notificações automáticas alteram a cadência do jogo, e essa cadência afecta tanto o entretenimento como o risco, porque a distância entre a decisão e a execução encurta. Num cenário tradicional, o tempo de deslocação ao multibanco ou a espera por um transfer bancário criava uma pausa natural; com carteiras digitais e cartões guardados, essa pausa pode desaparecer, e por isso os mecanismos de protecção, como auto-exclusão, limites diários e “cooling-off”, ganham um peso editorial e operacional maior do que tinham há poucos anos.
Há ainda um efeito menos discutido, mas relevante: pagamentos digitais facilitam a segmentação do público e a personalização das campanhas, e isso torna a concorrência mais agressiva. Um operador pode testar bónus, optimizar a jornada do utilizador e ajustar mensagens quase em tempo real, apoiado em métricas de abandono e de repetição, e essa eficiência comercial pressiona os restantes a acompanhar, sob pena de perderem quota. Ao mesmo tempo, o ecossistema de pagamentos permite detectar padrões suspeitos, como múltiplas contas, movimentos anómalos e tentativas de contornar limites, e aqui a tecnologia funciona como arma de dois gumes, porque tanto serve para simplificar como para apertar o controlo. É neste equilíbrio, entre conveniência e vigilância, que se joga uma parte decisiva da transformação dos casinos.
Entre segurança e anonimato, a linha vermelha
Nem todos os métodos de pagamento oferecem o mesmo nível de transparência, e é aí que surgem as zonas cinzentas. Cartões bancários, referências multibanco e transferências tendem a deixar um rasto claro, enquanto certas carteiras digitais e, sobretudo, algumas operações com criptoactivos podem aumentar a sensação de anonimato, mesmo quando existem registos técnicos. Para o utilizador, isso pode soar a liberdade; para um regulador, pode soar a risco, e não apenas por fraude ou branqueamento, mas também porque a rastreabilidade é essencial para aplicar regras de protecção do consumidor, resolver litígios e garantir que as obrigações fiscais são cumpridas.
É precisamente nesta fronteira que proliferam operadores fora do perímetro regulatório, muitas vezes com ofertas apelativas e com soluções de pagamento que evitam fricções, e é também aqui que o consumidor corre mais perigos, desde atrasos em levantamentos a ausência de mecanismos eficazes de reclamação. A procura por alternativas existe, e uma parte dela passa por casas de apostas não regulamentadas, impulsionada por promessas de bónus elevados, catálogos de jogos mais vastos ou métodos de pagamento menos restritivos. O problema é que a facilidade de depositar não equivale a garantia de receber, e a ausência de supervisão robusta tende a colocar todo o peso do risco no jogador, que fica exposto a regras opacas, alterações unilaterais de termos e a um suporte ao cliente que pode ser inexistente quando as coisas correm mal.
O que os operadores ganham, e o jogador também
Há uma transformação silenciosa, mas profunda: pagamentos digitais não são apenas “mais um botão” no checkout, são a infra-estrutura que permite ao casino modernizar quase tudo o resto. Do ponto de vista do operador, há ganhos de eficiência, menos custos de processamento em certas modalidades, reconciliação mais rápida e uma melhor capacidade de prevenir chargebacks e tentativas de fraude, e isso tem impacto directo na sustentabilidade do negócio. Além disso, a integração com plataformas de análise permite compreender padrões de utilização, prever picos de actividade e optimizar a oferta de jogos, e essa inteligência, quando bem usada, pode também suportar medidas de protecção, como alertas de comportamento de risco e intervenções proactivas.
Para o jogador, as vantagens são claras quando o ecossistema é bem regulado: depósitos e levantamentos mais rápidos, maior variedade de métodos, autenticação mais robusta, e uma experiência que se aproxima do que já espera no comércio electrónico ou na banca digital. Ainda assim, convém sublinhar que a “boa experiência” inclui transparência de custos, porque taxas de conversão, comissões de carteiras e eventuais encargos de intermediários podem corroer ganhos aparentes, sobretudo em métodos internacionais. O futuro aponta para pagamentos cada vez mais invisíveis, com autenticação biométrica, tokenização de cartões e instant payments a tornarem-se norma, e isso coloca um desafio simples, mas exigente: manter a conveniência sem normalizar o excesso, e garantir que a tecnologia serve o utilizador, em vez de o empurrar para decisões que não controlou plenamente.
Antes de carregar em “depositar”, três contas
Reserve já um tecto mensal, e cumpra-o sem excepções; escolha métodos com autenticação forte e histórico claro, e confirme prazos reais de levantamento antes de jogar. Se o orçamento for curto, evite bónus com requisitos difíceis, e procure ferramentas de limites e auto-exclusão. Em caso de dúvida, peça apoio e compare condições.
Semelhante